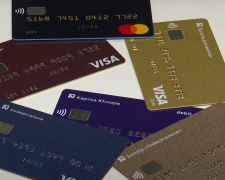
Банківська картка, передана «в оренду» незнайомцю, може обернутися заблокованим рахунком і кримінальною справою. Верховна Рада ухвалила закон, який запроваджує окрему відповідальність за незаконні операції з платіжними інструментами та рахунками. Під удар потрапляють не лише організатори шахрайських схем, а й так звані дропи - люди, які надали свою картку чи доступ до онлайн-банкінгу для переказу чужих грошей.
Хто такі дропи і чому це стало проблемою
У більшості шахрайських схем злочинець не отримує гроші напряму. Кошти спочатку надходять на рахунки інших людей, потім переказуються далі, знімаються готівкою або конвертуються в криптовалюту. Таких посередників і називають дропами. Частина з них свідомо бере участь у схемах, інші погоджуються на «швидкий заробіток», не замислюючись про наслідки.

Що саме карає новий закон
Закон криміналізував передачу або одержання карток та доступу до рахунків, якщо їх використовують у шахрайських чи інших злочинних схемах. Як пояснив адвокат Денис Нагорнюк, CEO адвокатського об'єднання «AXIOS PARTNERS», відповідальність тепер може стосуватися не лише безпосереднього виконавця шахрайства, а й людини, яка свідомо забезпечує фінансовий канал для злочину.
Які покарання передбачені
Закон розмежовує санкції залежно від характеру дій:
- передача власного платіжного інструменту або доступу до рахунку для вчинення злочину іншими особами - штраф від 300 до 1000 неоподатковуваних мінімумів доходів громадян, тобто 5 100-17 000 гривень;
- придбання, зберігання, збут або передача чужих платіжних інструментів - штраф 51 000-85 000 гривень, обмеження волі до трьох років або позбавлення волі від двох до чотирьох років;
- повторні дії або вчинення правопорушення організованою групою - штраф 85 000-170 000 гривень або позбавлення волі від чотирьох до шести років.
Чому це важливо для звичайних українців
Пропозиції на кшталт «орендуємо вашу картку», «потрібен рахунок для переказів» або «платимо за відкриття банківського акаунта» - сигнал небезпеки. Власник рахунку ризикує втратити доступ до банківських послуг через перевірки фінансових операцій: банки блокують підозрілі картки за результатами фінансового моніторингу. Якщо ж доведуть свідому участь у схемі, наслідки стануть уже кримінальними.
Що робити, щоб не стати дропом
- не передавайте картку, PIN-код, логини та паролі онлайн-банкінгу нікому, навіть за гроші;
- ігноруйте оголошення про «оренду картки» та «заробіток без вкладень» у месенджерах;
- не відкривайте рахунки на прохання незнайомців і не приймайте перекази від невідомих осіб.
Що робити, якщо картка вже «в оренді»
Просте передавання картки родичу не веде до відповідальності автоматично: слідство мусить довести склад правопорушення. Але якщо ви вже віддали картку чи доступ до рахунку незнайомцю, негайно заблокуйте картку через банк або гарячу лінію, повідомте установу про ситуацію та збережіть усі листування з «роботодавцем». Це зафіксує, що вас могли обдурити, а не що ви свідомий учасник схеми.
Європейський контекст і чи допоможе це
Посилення відповідальності наближає українське законодавство до стандартів ЄС у протидії шахрайству з безготівковими платіжними засобами, зокрема до Директиви ЄС 2019/713. Самих штрафів, щоправда, недостатньо: потрібен ефективний фінансовий моніторинг, обмін інформацією між банками та правоохоронцями і швидке повернення коштів потерпілим. Для власника картки головне правило просте - картка не товар для оренди, а фінансовий інструмент, за який доводиться відповідати.
Раніше Politeka повідомляла, за який переказ з картки на картку банк може заблокувати рахунок.
Також Politeka писала, кому обмежують ліміти при блокуванні карток за переказ коштів.